確定申告書1年分でも【フラット35】の申込対象になる
住宅金融支援機構のQ&Aでは、起業した年の途中は申し込めず、翌年1月から申込対象になると案内されています。
出典:住宅金融支援機構「最近自営業として起業しましたが、申込みできますか。」
実際に申し込めるのは初回の確定申告後
個人事業主の方の申込みには、確定申告書の写しと、納税証明書(所得金額用)などの公的収入書類が必要です。
開業した翌年1月の時点では、通常はまだ初回の確定申告を行っておらず、前年所得を証明する公的収入書類も存在しません。そのため、実務上は初回の確定申告を行い、必要な公的収入書類を取得できてから申し込むことになります。
| 開業・申告の状況 | 申込みの扱い |
|---|---|
| 開業した年 | 申込対象にならない |
| 開業翌年1月から初回の確定申告前まで | 制度上は申込対象になるが、公的収入書類がないため実務上は申込みを進められない |
| 初回の確定申告後、確定申告書と納税証明書を取得済み | 申込対象になる |
売上台帳や事業用口座の入出金記録などは、前年所得を証明する公的収入書類の代わりにはなりません。
審査上の年収は売上ではなく所得金額
個人事業主の場合、【フラット35】で年収として確認するのは、年間売上ではなく、確定申告書や納税証明書(その2・所得金額用)などに記載された所得金額です。
売上 - 必要経費 = 所得金額
売上が1,000万円でも、必要経費を差し引いた所得金額が300万円であれば、審査上の年収として確認する金額は300万円です。
仕入れ、外注費、家賃、減価償却費などを多く計上している場合、売上の規模と住宅ローンの審査で使う年収は一致しません。
なお、専従者給与を支払っている場合、その給与は申込人の所得金額から差し引かれ、専従者本人の給与収入として扱われます。【フラット35】では、配偶者などの専従者が収入合算の要件を満たして連帯債務者となる場合、その給与収入を申込人の収入に合算できます。
年の途中で開業した場合は所得金額を年換算する
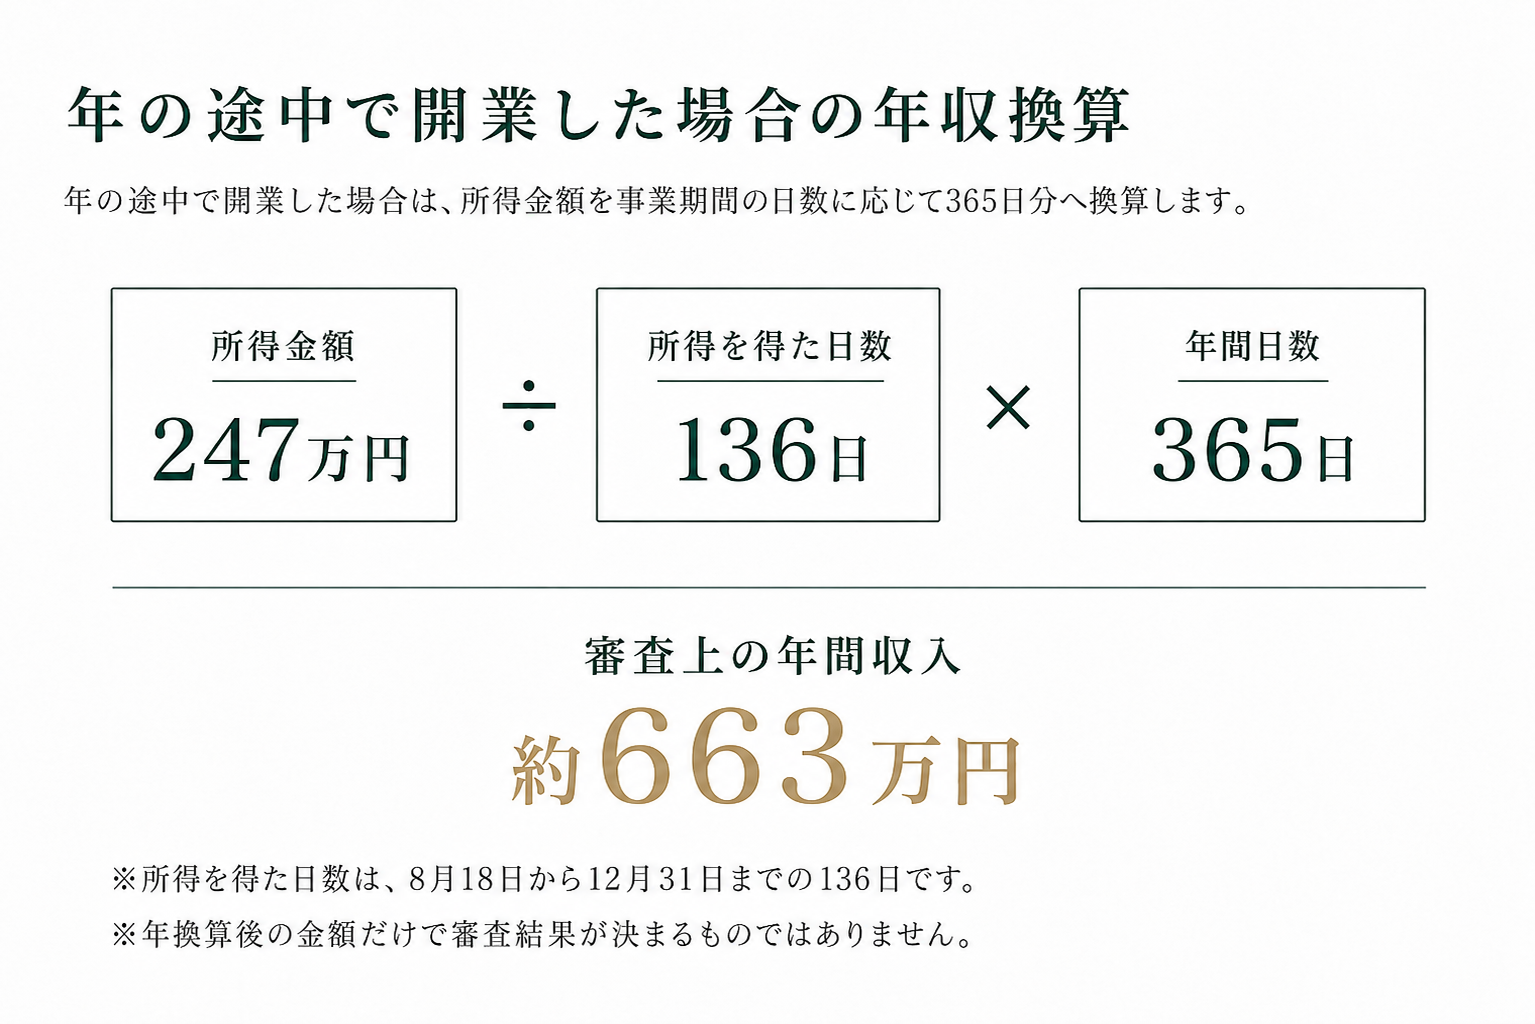
開業後に所得を得た期間が1年未満の場合、【フラット35】では、起業後の所得金額を「所得を得た期間」で日割りし、1年分に割り戻して年間収入を算出します。
所得金額 ÷ 所得を得た日数 × 365日 = 年間収入
日額を計算する際は、1円未満を切り捨てます。
出典:住宅金融支援機構「最近自営業として起業しましたが、申込みできますか。」
年換算の計算例
※以下は、年換算方法を説明するために当社が作成した計算例です。
8月18日に開業し、12月31日までの136日間に得た所得金額が247万円だった場合は、次のように計算します。
247万円 ÷ 136日 = 1日当たり18,161円
18,161円 × 365日 = 6,628,765円
年換算後の年間収入:約663万円
銀行の住宅ローンと【フラット35】の違い
銀行の住宅ローンでは、個人事業主に確定申告書2〜3年分を求める商品が多く、確定申告書が1年分しかない段階では、申込対象とならないのが一般的です。
一方、【フラット35】では、初回の確定申告後に必要書類がそろえば、確定申告書1年分でも申込対象になります。
| 比較項目 | 銀行の住宅ローン | 【フラット35】 |
|---|---|---|
| 必要な確定申告書 | 2〜3年分を求める商品が多い | 1年分でも申込対象になる |
| 年の途中で開業した場合 | 必要な確定申告回数を満たさず、申込対象とならないことが多い | 初回の確定申告後、所得を得た期間が1年未満の場合は、所得金額を1年分に年換算する |
なお、確定申告書1年分で申込対象となる場合でも、借入可能額は所得金額やほかの借入状況などをもとに個別に審査されます。
確定申告書1年分で申し込む際の必要書類
【フラット35】の必要書類は、住宅金融支援機構が示す共通書類が基本です。ただし、取扱金融機関によって、提出書類の範囲や提出時期、追加資料の扱いが異なる場合があります。
ここでは、確定申告書1年分で申し込む個人事業主の方に関係する、主な収入確認書類を紹介します。
所得金額と納税状況を確認する書類
個人事業主が用意する主な書類は、次のとおりです。
- 確定申告書一式
- 納税証明書(その1)
- 納税証明書(その2・所得金額用)
- 開業届の控えなど、開業日を確認できる書類
- その他、取扱金融機関から指定された収入確認書類
確定申告書一式には、確定申告書の第1表・第2表のほか、青色申告決算書または収支内訳書などの付属書類を含みます。
納税証明書(その1)では、納付すべき税額、納付済額、未納税額などを確認します。納税証明書(その2)では、確定申告した所得金額を確認します。
税金の支払いに遅れがあった方は、申込み前に納税証明書の記載内容と現在の納付状況を確認しておきましょう。
税金や社会保険料の納付状況など、申込み前に確認したい事項は、次の記事で解説しています。
関連記事:個人事業主の住宅ローン|銀行で通らない理由と【フラット35】の違い
修正申告をしている場合
修正申告をしたことだけで、一律に申込みの対象外になるわけではありません。
申込みの際は、修正前と修正後の確定申告書一式を両方提出し、修正申告をした理由を説明します。特に、修正申告によって所得金額が増えている場合は、修正内容とその根拠が慎重に確認されます。
確定申告書が1年分でも、公的収入証明書は原則2年分必要
住宅金融支援機構が示す共通書類では、借入申込年の前年と前々年について、公的収入証明書を提出することになっています。
そのため、確定申告書が1年分しかない個人事業主の方も、原則として、前々年の公的収入証明書をあわせて提出します。これは、確定申告書が1年分であるために特別に追加される書類ではなく、【フラット35】における通常の収入確認です。
例えば、2026年9月に申し込む方が、2025年2月まで会社員として勤務し、2025年3月に個人事業主として開業した場合、主な収入関係書類は次のとおりです。
- 2025年分の確定申告書一式
- 2025年分の納税証明書(その1・その2)
- 開業日を確認できる書類
- 2024年の収入を確認できる公的収入証明書
2025年2月までに受け取った給与は、審査上の年収に含めません。会社員から個人事業主になった場合、【フラット35】では、開業後に得た所得金額を「所得を得た期間」で1年分に割り戻して年間収入を算出します。開業前の給与収入と開業後の事業所得は合算せず、開業後の所得だけを日割りで年換算します。
前々年に収入がなかった場合は、非課税証明書など、収入がなかったことを確認できる公的書類を求められることがあります。
出典:住宅金融支援機構「【フラット35】融資手続・必要書類」
実際に必要となる書類と提出時期は、早めに取扱金融機関へ確認しておきましょう。
総返済負担率と既存借入を確認する
【フラット35】では、今回申し込む住宅ローンと、総返済負担率の計算対象となるその他の借入の年間返済額を合計し、年収に占める割合を確認します。基準は次のとおりです。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
年の途中で開業した場合は、前述の方法で年換算した金額を年収として、総返済負担率を確認します。
出典:住宅金融支援機構「年収による借入額などの制限はありますか。」
既存借入は種類によって扱いが異なる
【フラット35】では、マイカーローン、教育ローン、カードローンなど個人利用の借入の年間返済額を、今回申し込む住宅ローンの年間返済額とあわせて計算します。
資金使途が事業用であることを資料で確認できる借入は、原則として計算に含めません。ただし、不動産賃貸に係る借入は、事業用であっても物件の種類によって扱いが異なります。
借入の区分と確認資料は、次の記事で詳しく解説しています。
関連記事:不動産投資ローン・事業用借入と住宅ローン|【フラット35】の審査での扱い
完済予定の借入
借入れの契約手続前に完済できる借入については、完済後の状態を前提として総返済負担率を計算できます。ただし、完済予定の借入も申告が必要です。完済後は、完済証明書など、完済したことを確認できる資料を取扱金融機関へ提出します。
出典:住宅金融支援機構「契約手続前に完済するカードローンの取扱い」
まとめ|確定申告書1年分でも【フラット35】へ申し込める
個人事業主やフリーランスの方でも、最初の確定申告を終え、公的な所得確認書類を用意できれば、確定申告書1年分で【フラット35】へ申し込めます。
確定申告書が2〜3年分揃っていないという理由だけで、住宅購入を諦める必要はありません。銀行では申込条件を満たせなかった方も、銀行とは異なる基準で審査される【フラット35】が有力な選択肢となり得ます。
「自分の場合は、通るのか。」
進め方を個別にご提案します。