既存借入の影響は年間返済額で確認する
【フラット35】の審査では、年間のローン返済額の合計が、審査上の年収に対してどのくらいの割合になるかを確認します。この割合を「総返済負担率」といいます。
年間返済額には、今回組む住宅ローンに加え、すでに借りているローンの返済額も含めます。ただし、既存借入は、借入の内容や資金使途によって、計算に含めるものと含めないものがあります。
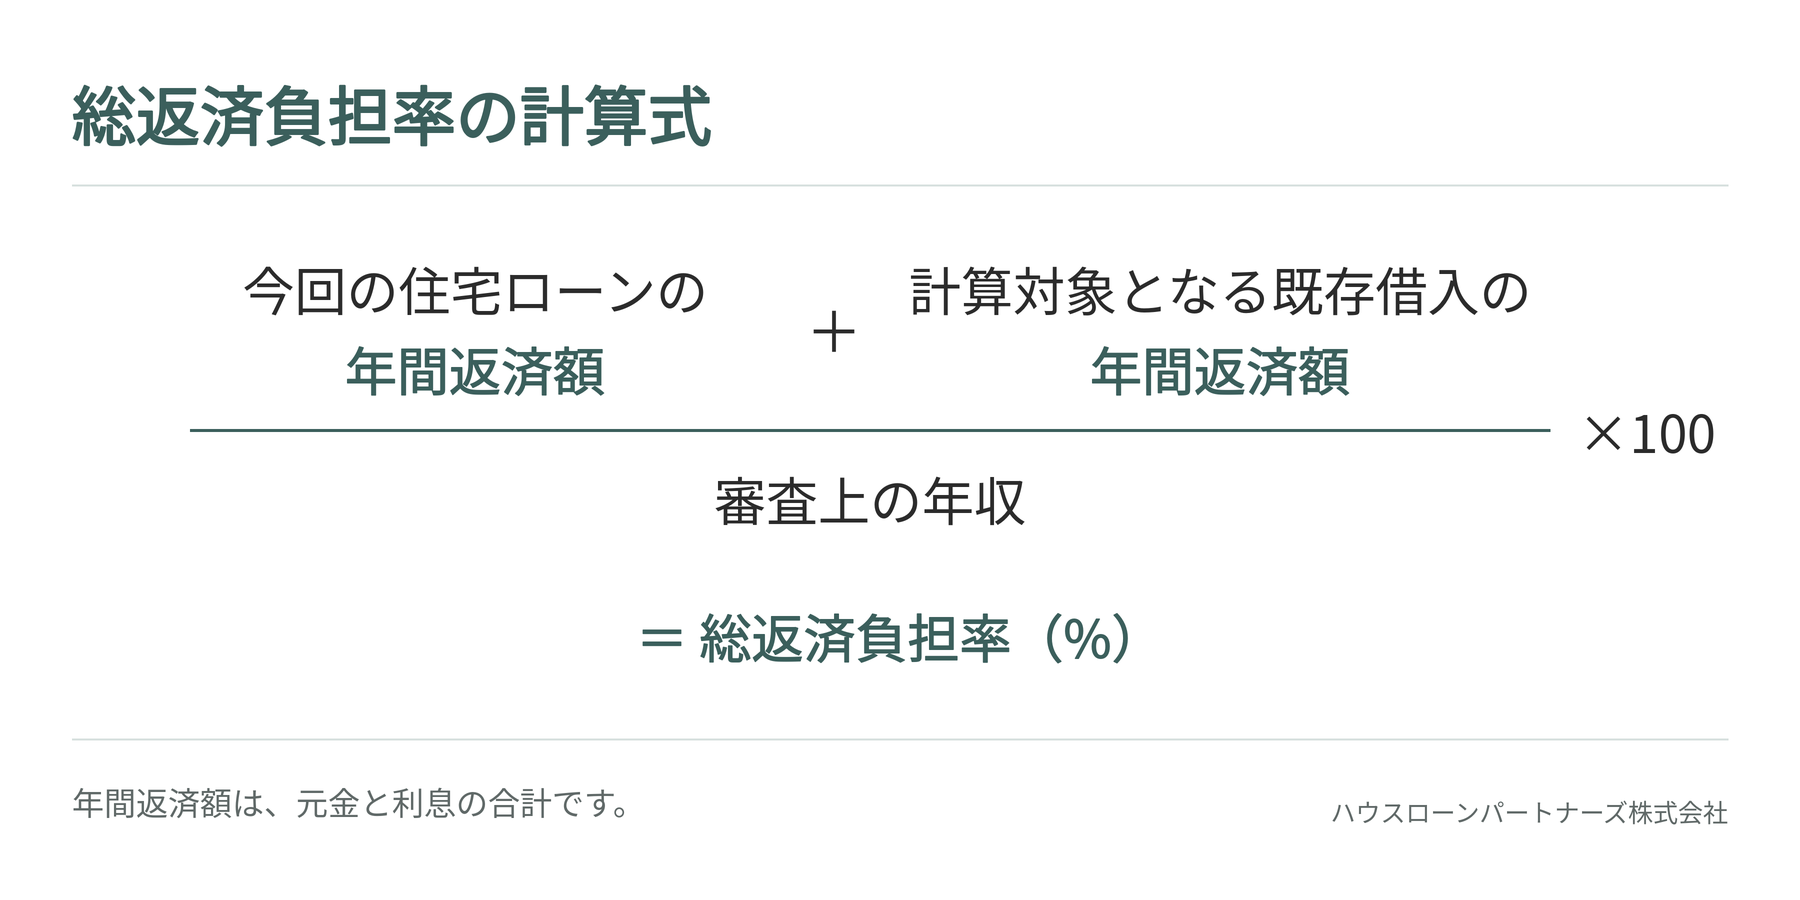
※今回の住宅取得に【フラット35】以外の住宅ローンも利用する場合は、その返済額も含めます。
出典:住宅金融支援機構「総返済負担率はどのように算定すればよいですか。」
総返済負担率の基準は、次のとおりです。
| 審査上の年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
ポイントは「借入残高」ではなく「年間返済額」
同じ借入残高でも、返済期間や金利、返済方法によって年間返済額は変わります。総返済負担率に影響するのは、借入残高ではなく「年間いくら返済しているか」です。
また、【フラット35】では、借入の資金使途によって、その返済額を計算に含めるかどうかが異なります。そのため、既存借入ごとに、審査での扱いと年間返済額をあわせて確認します。
銀行と【フラット35】では既存借入の扱いが異なる
銀行独自の住宅ローンでは、既存借入の扱いや所得の評価方法が金融機関・商品によって異なります。事業用借入も返済負担に含める場合があり、その扱いによって、個人事業主の方の借入可能額が抑えられることがあります。
銀行の審査で希望額に届かなかった場合でも、【フラット35】では既存借入の扱いや年収の評価が異なることで、希望額に届く場合があります。借入内容と審査上の年収を確認することが、次の申込みに向けた出発点になります。
関連記事:個人事業主の住宅ローン|銀行で通らない理由と【フラット35】の違い
不動産投資ローンと家賃収入はどう扱われるか
不動産投資ローンと家賃収入は、【フラット35】の借入可能額に、次の2つの面から影響します。
- ローンの返済額の扱い:不動産投資ローンの年間返済額を、総返済負担率の計算に「含める」か「含めない」か
- 家賃収入の扱い:家賃収入から算出される不動産所得を、審査上の年収にどう反映させるか
物件の種類によって返済額の扱いが異なる
【フラット35】では、賃貸中または賃貸予定の住宅に係る借入は、物件の種類によって扱いが異なります。
区分マンションや一戸建てのローンは、原則として年間返済額を総返済負担率の計算に含めます。一方、対象が1棟の共同住宅または寄宿舎である賃貸用アパート向けのローンは、その年間返済額が計算から除外されます。
借入対象の物件種類と総返済負担率の扱い
| 借入の対象となる賃貸住宅の種類 | 総返済負担率の扱い |
|---|---|
| 区分所有のマンション | 原則として年間返済額に含める |
| 一戸建て住宅 | 原則として年間返済額に含める |
| 1棟の共同住宅または寄宿舎 | 確認できれば、年間返済額に含めない |
出典:住宅金融支援機構「年収による借入額などの制限はありますか。」
賃貸物件の種類を示す資料として、対象建物の登記事項証明書を提出します。用意したい資料は、後半の「申込み前に用意したい借入関係の資料一覧」にまとめています。
「不動産投資ローン」「アパートローン」といった商品名が同じでも、借入対象となる物件の種類によって、総返済負担率での扱いは異なります。人に貸している住宅や、これから貸す予定の住宅のローンは、事業用であっても一律に計算対象から外れるわけではありません。
家賃収入とローン返済額は相殺せず、別々に計算する
家賃収入でローンの返済をまかなえていても、それだけで【フラット35】の審査上「返済負担がない(相殺される)」と扱われるわけではありません。
家賃から必要経費を差し引いた「不動産所得」は、審査上の年収に反映されます。それとは別に、総返済負担率に含めるローンの「年間返済額」は、今回の住宅ローンなどの年間返済額に加算されます。
① 年収に反映されるのは「不動産所得」
不動産所得は、家賃などの総収入金額から、固定資産税や修繕費、減価償却費などの必要経費を差し引いた金額です。受け取った家賃の全額が、そのまま審査上の年収に加わるわけではありません。
出典:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」
不動産所得が黒字か赤字かによって、審査上の年収への影響は次のようになります。
- 黒字の場合: その所得金額を、給与収入や事業所得などに加算します。
- 赤字の場合: その赤字分を、給与収入や事業所得などから差し引きます。
不動産所得の金額や内訳は、確定申告書と、青色申告決算書または収支内訳書に記載されています。
② ローンの年間返済額は、元金と利息を合算する
総返済負担率の計算に含めるローンについては、元金と利息を合わせた年間返済額を、今回の住宅ローンなどの年間返済額に加えます。家賃収入で返済できていても、そのことだけでローンの返済額を計算から外すことはできません。
出典:住宅金融支援機構「総返済負担率はどのように算定すればよいですか。」
区分マンションや賃貸用の一戸建てのローンがあり、不動産所得が赤字の場合は、審査上の年収が下がることに加え、そのローンの年間返済額も計算に含まれます。この両方が、住宅ローンの借入可能額を抑える要因になります。
給与は「所得」ではなく「収入金額(額面)」で計算する
【フラット35】では、原則として申込年の前年の収入をもとに、審査上の年収を算出します。給与収入と不動産所得の両方がある場合は、次の金額を合算します。
| 種類 | 審査上の年収に用いる金額 |
|---|---|
| 給与 | 給与所得控除前の「収入金額(額面)」 |
| 不動産 | 家賃などの総収入から必要経費を差し引いた「所得金額」 |
給与は本業・副業を問わず、源泉徴収票の「支払金額」に当たる金額で扱います。給与所得控除後の金額を使う課税証明書などの「合計所得金額」とは、計算の基準が異なります。
計算例|会社員が区分マンションを賃貸し、不動産所得が赤字の場合
※以下は、年収の計算方法を説明するために当社が作成した計算例です。
| 項目 | 金額 |
|---|---|
| 給与収入(給与所得控除前・額面) | 800万円 |
| 家賃などの年間総収入 | 100万円 |
| 不動産賃貸に係る必要経費 | 120万円 |
| 不動産所得 | −20万円 |
| 審査上の年収 | 780万円 |
この例では、給与収入800万円から不動産所得の赤字20万円を差し引いた780万円が、総返済負担率の計算に用いる年収になります。
事業用借入は資金使途を資料で確認する
【フラット35】では、個人名義の借入でも、資金使途が事業用であることを資料で確認できれば、原則として、その年間返済額は総返済負担率の計算から除外されます。
個人事業主の場合、事業用の借入も私生活のための借入も、借入名義人は本人です。金融機関は名義だけでは区別できないため、何のために借りた資金なのかを資料で示す必要があります。
対象となるのは、仕入れや外注費などの運転資金、機械・設備や事業用車両の購入資金などです。借入契約書や確定申告書類を用いて、借入と事業の関係を明らかにします。
ただし、不動産賃貸に係る借入には、事業用であっても、前の章で説明した物件の種類による区分が適用されます。
本人名義の車両ローンでも事業用として扱われる場合がある
個人事業主が事業用車両をローンで購入した場合も、その車両が事業に使われていることを資料で確認できれば、ローンの年間返済額は総返済負担率の計算から除外されます。
確定申告で車両を「減価償却資産」として計上している場合は、その記載と借入契約書・返済予定表などを照合して確認します。
なお、ローンの返済期間が減価償却の期間より長いと、返済中でも償却が終わっていることがあります。直近の申告書類で事業用資産としての計上を確認できない場合は、計上していた当時の確定申告書類を準備しておくと、審査がスムーズです。
計算から除外される借入も申告する
総返済負担率の計算から除外される事業用借入も、申込み時の申告が必要です。
金融機関が審査で照会する個人信用情報だけでは、借入の資金使途を十分に把握できないことがあります。申込み時には事業用借入も含めて申告し、資金使途を示す資料を提出します。
法人名義の借入に対して個人で連帯保証をしている場合の扱いは、次の記事で解説しています。
関連記事:会社経営者・役員の住宅ローン|【フラット35】は法人決算書が原則不要
計算例|借入の扱いで総返済負担率はどのくらい変わるか
既存借入の年間返済額が同じでも、それを総返済負担率の計算に含めるかどうかで、住宅ローンの借入可能額は変わります。
ここでは、年収やほかの条件をそろえ、賃貸用の区分マンションのローンがある場合(ケースA)と、事業用と資料で確認できる設備資金の借入がある場合(ケースB)を比較します。
※以下は、借入の区分による計算の違いを説明するために当社が作成した計算例です。
共通の前提条件
- 審査上の年収:600万円
- 今回申し込む住宅ローンの年間返済額:180万円
- 個人利用のマイカーローンの年間返済額:24万円
- 比較する既存借入の年間返済額:96万円
【フラット35】では、審査上の年収が400万円以上の場合、総返済負担率の基準は35%以下です。
出典:住宅金融支援機構「年収による借入額などの制限はありますか。」
| 比較項目 | ケースA | ケースB |
|---|---|---|
| 年間96万円を返済している借入 | 賃貸用の区分マンションのローン | 事業用と資料で確認できる設備資金の借入 |
| 96万円の扱い | 計算に含める | 計算に含めない |
| 計算に含める年間返済額の合計 | 180万+24万+96万=300万円 | 180万+24万=204万円 |
| 総返済負担率 | 300万円÷600万円×100=50% | 204万円÷600万円×100=34% |
| 総返済負担率の基準(35%以下) | 満たさない | 満たす |
この例では、借入の扱いによって総返済負担率に16ポイントの差が生じます。ケースAでは、住宅ローンの年間返済額が180万円のままでは基準を満たしません。
借入可能額に換算すると、どのくらい違うか
年収600万円の場合、総返済負担率35%に相当する年間返済額は、600万円×35%=210万円です。
ここから、計算に含める既存借入の年間返済額を差し引くと、新しく組む住宅ローンの年間返済額の上限がわかります。さらに、その返済額をもとに借入可能額の目安を求めると、次のようになります。
※借入可能額は、試算金利年3.5%・返済期間35年・元利均等返済の条件で計算しています。
| 比較項目 | ケースA | ケースB |
|---|---|---|
| 新しく組む住宅ローンの年間返済額の上限 | 210万−24万−96万=90万円 | 210万−24万=186万円 |
| 月額に換算した返済額 | 7.5万円 | 15.5万円 |
| 借入可能額の目安 | 約1,810万円 | 約3,750万円 |
同じ年間96万円の返済があっても、その借入を計算に含めるかどうかによって、この試算では借入可能額の目安に約1,940万円の差が生じます。
※総返済負担率の基準から求めた計算上の目安です。実際の借入可能額は、審査金利や返済期間をはじめ、金融機関の審査によって異なります。
申込み前に用意したい借入関係の資料一覧
既存借入の内容を審査に正しく反映するために、資金使途や年間返済額を示す資料を用意します。総返済負担率の計算に含める借入も、含めない借入も対象です。
申込み前に準備したい主な資料は、次のとおりです。
| 資料の目的 | 主な資料の例 |
|---|---|
| 資金使途を示す | 借入契約書、確定申告書類など |
| 残高や年間返済額を確認する | 返済予定表、請求明細書類など |
| 賃貸物件の種類を確認する | 対象建物の登記事項証明書 |
※実際に必要な資料は、借入内容によって異なります。
当社の取扱実務(2026年9月時点)
ハウスローンパートナーズ株式会社(【フラット35】代理店)では、借入内容や資金使途を伺い、総返済負担率を試算したうえで、必要な資料をご案内します。
状況に応じて、既存借入の完済を前提とした申込みも含め、進め方をご提案します。
まとめ|借入の扱いを確認し、【フラット35】の申込みを検討する
不動産投資ローンや事業用借入があっても、それだけで【フラット35】に申し込めなくなるわけではありません。借入可能額は、既存借入の年間返済額を計算に含めるかどうかと、審査上の年収によって変わります。
- 資金使途が事業用であることを資料で確認できる借入は、原則として総返済負担率の計算から除外されます。
- 賃貸物件用のローンは、事業用であっても、物件の種類によって扱いが異なります。
- 家賃収入とローン返済額は相殺せず、不動産所得の黒字・赤字は審査上の年収に反映されます。
銀行独自の住宅ローンで希望額に届かなかった場合でも、既存借入や年収の扱いが異なることで、【フラット35】では希望額に届く場合があります。
「自分の場合は、通るのか。」
進め方を個別にご提案します。