審査上の年収には「役員報酬(額面)」を用いる
【フラット35】では、会社経営者・役員の方が会社から受け取る役員報酬の「収入金額(額面)」を、審査上の年収として扱います。
給与所得控除を差し引く前の金額であり、控除後の「所得金額」や、税金・社会保険料などを差し引いた手取り額ではありません。
原則として前年1月〜12月の役員報酬が基準になる
年収の基準となるのは、原則として申込みの前年1月〜12月に受け取った役員報酬です。会社の決算期が何月であっても、個人の収入は1月〜12月で集計します。
収入金額は、源泉徴収票の「支払金額」や、市区町村が発行する課税証明書の「給与収入」欄などで確認できます。
役員報酬を低く設定していると、借入可能額にも影響する
会社に利益を残すため、あるいは税金や社会保険料の負担を抑える目的で、役員報酬を低く設定している方もいます。また、会社の業績などによって報酬額が抑えられている場合もあるでしょう。
【フラット35】では、実際に受け取った役員報酬などの本人の年収をもとに、総返済負担率(年収に対する年間返済額の割合)を計算します。会社に利益や資金があっても、それをそのまま本人の住宅ローンの返済原資として扱うことはありません。
そのため、役員報酬を低く抑えていると、住宅ローンの借入可能額が希望に届かないことがあります。その際はローンの組み方を含めた検討が必要です。
複数の会社からの報酬や、不動産所得・事業所得がある場合
グループ会社の役員を兼任しているなど、複数の会社から役員報酬や給与を受け取っている場合は、原則として各社からの「収入金額(額面)」を合算します。
また、本人に不動産所得や事業所得がある場合は、総収入から必要経費などを差し引いた「所得金額」を役員報酬などに合算して、審査上の年収を計算します。所得が赤字の場合は、その赤字分を差し引きます。
【収入の種類と審査上の年収として見る金額】
| 収入の種類 | 審査上の年収として見る金額 |
|---|---|
| 役員報酬(複数社の場合は合算) | 給与所得控除前の収入金額 |
| 不動産所得・事業所得 | 必要経費を差し引いた所得金額(赤字は差し引く) |
このように複数の収入があり、確定申告義務が生じるケースでは確定申告書の控えや納税証明書(その1・その2)の提出が必要になります。
不動産投資ローンや事業用借入がある場合の扱いは、次の記事で詳しく解説しています。
関連記事:不動産投資ローン・事業用借入と住宅ローン|【フラット35】の審査での扱い
法人決算書は原則不要|赤字や設立1期目の扱いは?
【フラット35】では、法人決算書の提出は原則として不要です。そのため、会社が赤字であったり、設立1期目でまだ決算を迎えていなかったりしても、それだけで申込みをあきらめる必要はありません。
会社の赤字がそのまま否決に直結するわけではない
銀行独自の住宅ローンでは、会社の業績や財務状況が銀行の審査基準を満たしている必要があります。赤字決算や債務超過などによってその基準を満たさない場合は、本人の役員報酬が十分にあっても、審査を進められないことがあります。
一方、【フラット35】では、法人決算書の提出は原則として不要であり、本人の収入や借入状況などをもとに審査します。そのため、会社が赤字であることだけを理由に、申込みをあきらめる必要はありません。
会社の決算内容を理由に銀行で減額・否決となった方も、【フラット35】では希望額を借り入れできる可能性があります。
会社設立1期目や、役員就任直後でも申込みを検討できる
会社を設立して間もなく、まだ決算を迎えていない場合でも申込みは可能です。個人事業から法人成りした場合や、会社員から独立して会社を設立した場合も対象になります。
前年1月〜12月を通じた役員報酬の支給実績がない場合は、その会社からの支給実績をもとに年間の収入を確認します。
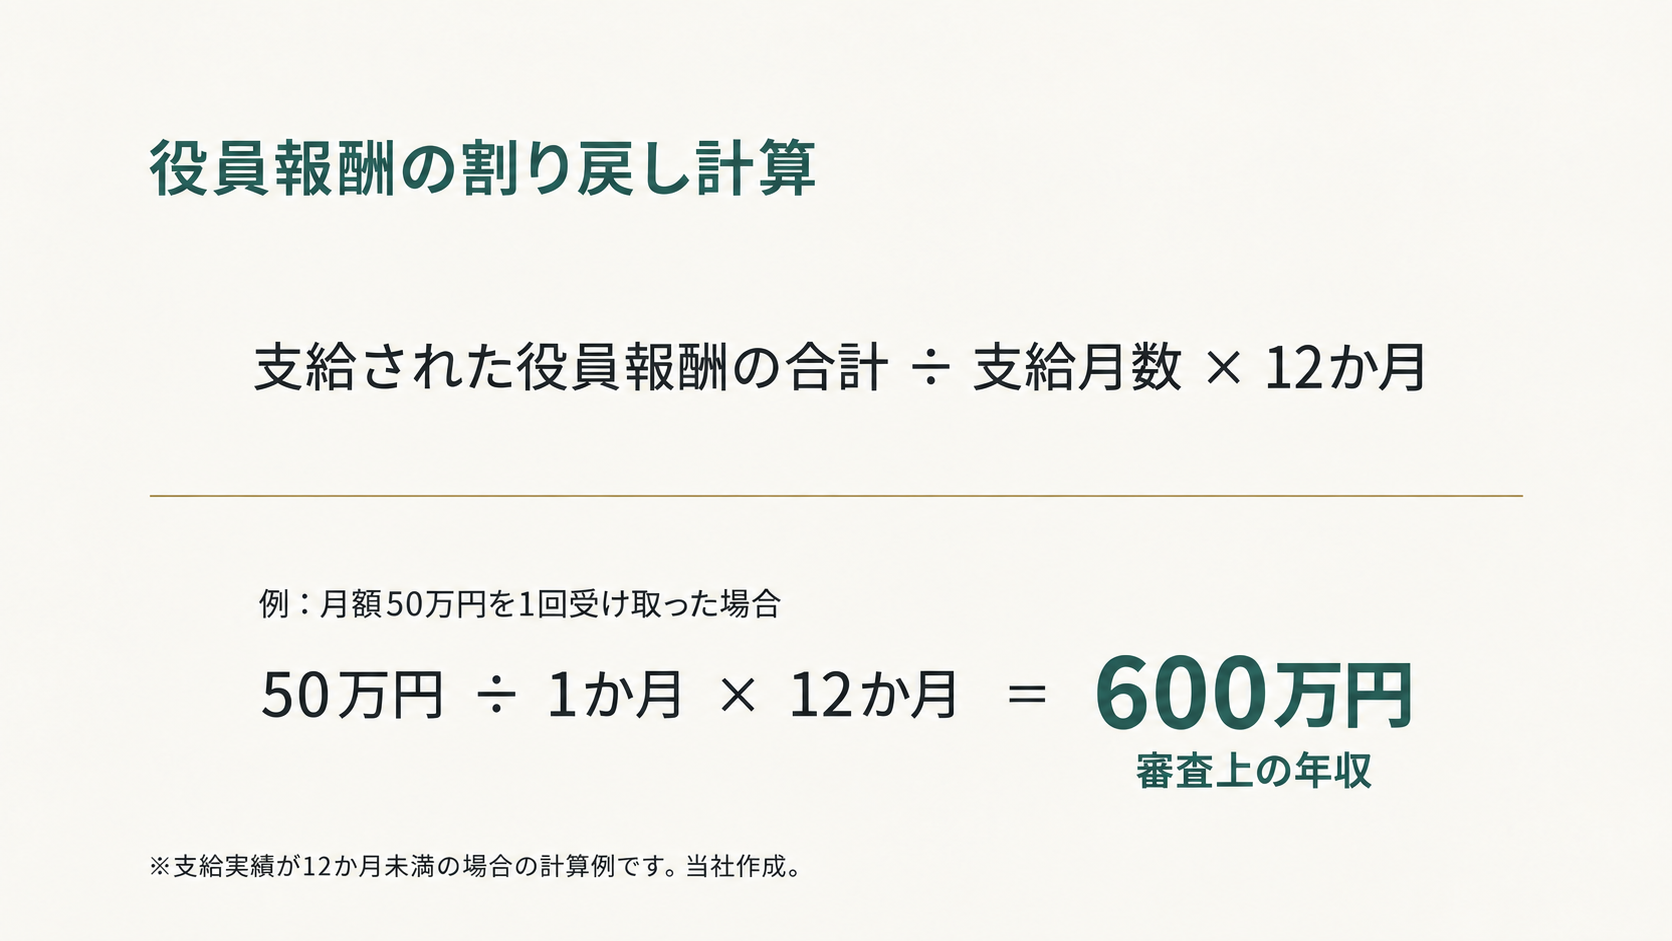
申込み時点で支給実績が12か月未満の場合は、受け取った役員報酬を支給月数で割り、12か月分に換算します。これを「割り戻し計算」といいます。申し込み時点ですでに12か月分以上の支給実績がある場合は、直近12か月分の役員報酬の合計額を用います。
支給された役員報酬の合計 ÷ 支給月数 × 12か月 = 年換算した年収
ほかの会社からの報酬や、不動産所得・事業所得などがある場合は、それらもあわせて審査上の年収を計算します。
【フラット35】では、役員報酬の支給実績が1回でもあれば、申込みが可能です。
計算例|月額50万円の役員報酬を1回受け取った場合
※割り戻し計算を説明するために当社が作成した計算例です。
50万円 ÷ 1か月 × 12か月 = 年換算した役員報酬600万円
ほかに収入がなければ、この600万円が審査上の年収となります。
出典:住宅金融支援機構「(給与収入のみの場合)最近転職し、給与支給を受けていますが、申込みできますか。」
この扱いで申し込む場合は、支給実績を示す資料として、主に次の書類を用意します。
- 給与明細書
- 金融機関所定の給与証明書
- 給与振込通帳
紙の通帳がない場合は、Web画面キャプチャなど、振込先口座と入金履歴が分かる資料を用意します。
審査の内容によっては、決算書などの追加資料が必要になる
法人決算書の提出は原則として不要ですが、収入の安定性・継続性などを確認するために、追加資料を求められる場合があります。
例えば、前年と比べて役員報酬が大きく増えている場合などです。取扱金融機関や住宅金融支援機構が、報酬の支払原資や事業の実態などを詳しく確認する必要があると判断したときは、法人決算書などの提出が必要になることがあります。
法人借入とその連帯保証は、総返済負担率に含めない
会社の運転資金や設備資金の借入では、代表者や役員が連帯保証人になっている場合もあります。会社の借入と本人の連帯保証について、【フラット35】ではそれぞれ次のように扱います。
申込み時に申告するのは、本人が借入名義人となっている借入
総返済負担率は、今回申し込む住宅ローンと、計算対象となる既存借入の年間返済額の合計が、審査上の年収に占める割合です。
申込み時には、本人が借入名義人となっている借入を申告します。
法人名義の事業用借入の扱い
法人名義で借り入れた運転資金や設備資金などは、会社の負債です。借入名義人が法人であるため、【フラット35】では、その年間返済額を本人の総返済負担率の計算に含めません。
法人名義の借入は、本人の申告の対象にもなりません。
法人借入に対する代表者・役員の連帯保証の扱い
銀行独自の住宅ローンでは、法人借入に対する本人の連帯保証が審査に影響し、個人の返済負担に含めて計算される場合があります。
一方、【フラット35】では、法人名義の事業用借入に対して代表者や役員が連帯保証人になっていても、その借入の年間返済額を総返済負担率の計算に含めません。
会社の借入額が大きい経営者・役員の方にとって、この違いは借入可能額に影響します。銀行で法人借入の連帯保証を理由に希望額に届かなかった場合も、【フラット35】では希望額を借り入れできる可能性があります。
申込み時の在籍確認と事前相談
会社経営者・役員の方が申し込む際には、役員報酬や借入の確認に加え、会社への在籍確認も行われます。申込み前に知っておきたい確認方法と、事前相談について説明します。
会社経営者・役員の在籍確認はどう行われる?
在籍確認は、申告した会社に本人が在籍していることを確かめる手続きです。
基本的には、会社の固定電話への電話連絡によって行われます。会社経営者や役員の方は、ご本人が電話に出て対応することもできます。また、個人信用情報に登録されている勤務先情報と照合して確認する場合もあります。
会社の固定電話で対応できない場合は、代替方法を相談する
会社の固定電話での対応が難しい場合は、別の方法で在籍を確認できることがあります。
例えば、法人代表者(代表取締役など)の場合は、発行から3か月以内の商業登記事項証明書(会社謄本)の原本を提出し、在籍確認に代える方法があります。
代表者以外の役員の方についても、状況に応じた確認方法があります。会社の固定電話で対応できない場合は、申込み前に金融機関や代理店へ相談しておきましょう。
希望額やローンの組み方を事前に相談する
ハウスローンパートナーズ株式会社(【フラット35】代理店)では、役員報酬やその他の収入、本人名義の既存借入の状況などを事前に伺い、総返済負担率のシミュレーションを行ったうえで、必要書類をご案内しています。
希望額に届かない場合は、ご家族との収入合算、既存借入の完済を前提とした申込み、物件予算の見直しなども含め、お客様の状況に応じた進め方をご提案します。
まとめ|個人の役員報酬と会社の業績を切り分けて考える
【フラット35】では、会社経営者・役員の方も、本人が受け取る役員報酬をもとに審査を受けられます。法人決算や法人借入の扱いは、銀行独自の住宅ローンと異なります。
- 審査上の年収には、個人の「役員報酬(額面)」を用いる
- 法人決算書は原則不要で、会社が赤字の場合や設立1期目でも申込みを検討できる
- 法人名義の事業用借入や、その借入に対する代表者・役員の連帯保証は、総返済負担率の計算に含めない
- 在籍確認は、会社への電話以外の方法で対応できる場合もある
「自分の場合は、通るのか。」
進め方を個別にご提案します。